Miedo a comprar tu primera casa: qué te frena
Quieres comprar tu primera casa, pero algo te detiene: ¿y si el verdadero obstáculo no es el dinero?
Llevas meses mirando propiedades. Guardas fotografías, comparas cocinas, revisas comunidades y hasta has imaginado dónde colocarías tus muebles.
Sabes lo que quieres. O al menos crees saberlo.
Pero cuando llega el momento de hablar con un prestamista, revisar tus números o dar el primer paso concreto, aparece una nueva razón para esperar.
Quizás el próximo año. Quizás cuando bajen las tasas. Quizás cuando tenga más ahorros.
Y así, casi sin darte cuenta, el sueño de comprar tu primera casa comienza a convertirse en una decisión que siempre queda para después.
¿Te has preguntado si realmente estás esperando mejores condiciones económicas o si, en el fondo, hay algo más que te impide avanzar?
Porque no todos los obstáculos para comprar una vivienda aparecen en el estado de cuenta bancario.
Algunos están en nuestra manera de pensar.
El miedo a comprar casa no siempre se reconoce como miedo
Hay una diferencia entre no estar preparado financieramente y no sentirse preparado emocionalmente.
La primera situación puede evaluarse mediante ingresos, deudas, ahorros, estabilidad laboral y condiciones de financiamiento.
La segunda es más difícil de identificar.
Una persona puede tener ingresos suficientes, buen historial crediticio y posibilidades reales de obtener un préstamo y, aun así, sentirse incapaz de tomar la decisión.
¿Por qué?
Porque comprar una casa representa mucho más que adquirir una propiedad. Significa asumir una responsabilidad económica importante, comprometerse con un lugar y aceptar que el futuro tendrá variables que no podemos controlar completamente.
Para quien compra por primera vez, esas responsabilidades pueden sentirse especialmente grandes.
Y aquí aparece una contradicción interesante: queremos la estabilidad que representa tener una casa propia, pero tememos el compromiso que implica conseguirla.
Es perfectamente posible experimentar ambas emociones al mismo tiempo.
El problema comienza cuando utilizamos argumentos aparentemente racionales para evitar examinar lo que realmente nos preocupa.
Nuestro cerebro suele preferir lo conocido, incluso cuando deseamos un cambio
En psicología existe un fenómeno denominado sesgo del statu quo: la tendencia a mantener una situación conocida, aunque existan otras alternativas que podrían resultar favorables.
No significa que las personas sean incapaces de tomar decisiones. Significa que lo familiar suele producir una sensación de seguridad.
Piénsalo.
Si actualmente pagas alquiler, probablemente conoces tus obligaciones, sabes cómo funciona tu contrato y tienes cierta experiencia manejando esos gastos.
Comprar introduce nuevas preguntas:
¿Y si pierdo mi empleo? ¿Y si aumentan los impuestos de la propiedad? ¿Y si necesito mudarme? ¿Y si aparece un gasto que no había previsto?
Lo curioso es que permanecer alquilado tampoco elimina la incertidumbre. La renta puede aumentar, el propietario puede decidir no renovar el contrato y tus circunstancias también pueden cambiar.
Pero esos riesgos, por ser conocidos, quizás te resulten menos intimidantes.
No siempre elegimos la alternativa más conveniente. En ocasiones elegimos aquella cuyos riesgos nos resultan más familiares.
Eso no significa que comprar sea necesariamente mejor que alquilar. Significa que ambas decisiones merecen una evaluación equilibrada, sin permitir que la costumbre decida por nosotros.
El miedo a equivocarte puede ser más fuerte que el deseo de ser propietario
Existe otro concepto de la psicología económica que ayuda a entender este comportamiento: la aversión a la pérdida.
En términos sencillos, las posibles pérdidas pueden influir intensamente en nuestras decisiones, incluso cuando también existen oportunidades de obtener beneficios.
Aplicado a la compra de una vivienda, esto ayuda a explicar por qué algunas personas se concentran casi exclusivamente en lo que podría salir mal.
Imagina que encuentras una propiedad que cumple con tus necesidades, está dentro de tu presupuesto y se encuentra en una zona conveniente.
Sin embargo, empiezas a cuestionarlo todo:
¿Y si después encuentro otra más bonita?
¿Y si los precios bajan dentro de seis meses?
¿Y si hubiera podido negociar mejores condiciones?
Estas preguntas son razonables. El problema aparece cuando las respuestas deben ofrecerte una certeza absoluta antes de permitirte avanzar.
Y esa certeza no existe.
Nadie puede garantizarte que has elegido la mejor casa de todas las disponibles, que los precios nunca bajarán o que tu situación financiera permanecerá intacta durante los próximos veinte años.
Una buena decisión inmobiliaria no consiste en eliminar todos los riesgos. Consiste en identificarlos, comprenderlos y determinar cuáles estás realmente en condiciones de asumir.
La trampa de esperar la casa perfecta
A veces el miedo se disfraza de exigencia.
Quieres determinada ubicación, cuatro habitaciones, una cocina espaciosa, un patio generoso, gastos de mantenimiento bajos y un pago mensual que no comprometa tu estilo de vida.
Nada de eso es absurdo.
Pero si tu presupuesto no permite reunir todas esas características, llega un momento en el que necesitas distinguir entre lo indispensable y lo deseable.
De lo contrario, podrías pasar años esperando una propiedad que cumpla simultáneamente con condiciones que el mercado no ofrece dentro de tu capacidad económica.
Aquí es donde una asesoría inmobiliaria debe aportar criterio, no presión.
El objetivo no es convencerte de renunciar a tus necesidades. Es ayudarte a establecer prioridades y entender qué concesiones serían aceptables y cuáles no.
¿Y si el verdadero miedo es perder tu tranquilidad financiera?
Esta es una preocupación que merece especial atención.
Para muchas personas, comprar su primera vivienda representa años de esfuerzo, ahorro y sacrificio. Particularmente cuando han tenido que reconstruir su estabilidad económica después de mudarse a otro país.
Es comprensible que no quieran poner en riesgo lo conseguido.
Y debo hacer una distinción importante:
Que un banco esté dispuesto a prestarte determinada cantidad no significa automáticamente que debas endeudarte por ese monto.
Una aprobación hipotecaria responde a criterios de evaluación crediticia. Tu tranquilidad financiera también depende de aspectos personales que no necesariamente están reflejados por completo en esos cálculos.
Por ejemplo, cuánto necesitas ahorrar cada mes, qué gastos familiares debes mantener, qué tan estable es tu ingreso y cuánto margen deseas conservar para imprevistos.
En Florida, además del principal y los intereses de la hipoteca, debes considerar impuestos a la propiedad, seguro de vivienda y, cuando corresponda, seguros adicionales, HOA, CDD y mantenimiento.
Una casa puede ser financieramente aprobable y, sin embargo, no resultar cómoda para tu presupuesto.
Reconocerlo no es miedo irracional. Es prudencia.
La diferencia está en utilizar esa preocupación para hacer mejores cálculos, en lugar de permanecer indefinidamente en la incertidumbre.
Hay algo que también cuesta reconocer: no decidir tiene consecuencias
Solemos analizar con mucho cuidado lo que podría ocurrir si compramos una casa.
Pero rara vez dedicamos la misma atención a lo que podría suceder si seguimos posponiendo la decisión.
Esperar puede ser conveniente. Por ejemplo, cuando necesitas reducir deudas, fortalecer tus reservas, estabilizar tus ingresos o prepararte para una posible mudanza.
En esos casos, postergar la compra forma parte de una estrategia.
Sin embargo, esperar simplemente porque todavía no te sientes completamente seguro es una situación diferente.
Durante ese tiempo pueden cambiar las tasas hipotecarias, los precios, los alquileres, los incentivos de las constructoras y tu propia capacidad de compra.
Algunos cambios podrían beneficiarte. Otros podrían perjudicarte.
No sabemos de antemano cuál será el resultado.
Por eso, la pregunta no debería ser únicamente «¿qué pasa si compro ahora y me equivoco?».
También vale la pena preguntarse:
«¿Qué estoy ganando realmente al esperar y qué oportunidades podría estar dejando pasar?»
Esta reflexión no busca apresurarte. Busca que tu decisión de comprar o esperar sea consciente y tenga fundamentos.
Cómo pasar de la incertidumbre a una decisión con criterio
No necesitas comenzar visitando veinte propiedades ni comprometerte inmediatamente con una hipoteca.
De hecho, cuando las dudas todavía son importantes, comenzar por las casas puede ser un error.
Primero hay que comprender tu situación.
Cambia la pregunta: de «¿podré comprar?» a «¿en qué condiciones me convendría comprar?»
La primera pregunta puede mantenerte atrapado entre la ilusión y el temor.
La segunda te obliga a buscar respuestas concretas.
¿Cuánto podrías pagar mensualmente sin comprometer tu tranquilidad? ¿Cuánto dinero necesitarías para el pago inicial y los gastos de cierre? ¿Qué reservas conservarías después de comprar?
¿Qué tipo de propiedad se ajustaría a tu realidad actual? ¿Existen programas de financiamiento o incentivos para los cuales podrías calificar?
Una vez que esas preguntas tienen respuestas, la decisión comienza a perder parte de su carga emocional.
Ya no estás intentando adivinar el futuro. Estás evaluando escenarios.
Y hay algo más: explorar tus posibilidades no te obliga a comprar.
Puedes conversar con un agente, consultar opciones de financiamiento y analizar comunidades sin asumir automáticamente el compromiso de adquirir una propiedad.
La información no elimina la incertidumbre, pero permite distinguir los riesgos reales de los temores que todavía no has contrastado con los hechos.
Tal vez no necesitas más tiempo. Tal vez necesitas más claridad.
Comprar tu primera vivienda puede ser una experiencia emocionante, pero también puede despertar inseguridades que no habías identificado.
No hay nada extraño en sentir temor ante una decisión de esta magnitud.
Lo que merece atención es permitir que ese temor se convierta, año tras año, en la única razón para no explorar tus posibilidades.
Tampoco sería responsable decirte que comprar siempre es mejor que alquilar o que este es necesariamente tu momento.
En algunas circunstancias, la decisión más inteligente será esperar. En otras, descubrirás que llevas tiempo postergando algo para lo que ya podrías estar preparado.
Mi enfoque es ayudarte a conocer esa diferencia.
Porque comprar una casa no debería comenzar con la presión de firmar un contrato, sino con la tranquilidad de comprender tus opciones.
Y quizás la primera decisión que necesitas tomar no sea comprar una casa, sino dejar de preguntarte si puedes hacerlo y comenzar a averiguar en qué condiciones sería conveniente para ti.
Si estás pensando en comprar tu primera vivienda en Orlando o Florida Central, conversemos sobre tus necesidades, tus preocupaciones y tus posibilidades reales.
Sin compromisos de compra ni decisiones apresuradas. Primero claridad; después, el siguiente paso.
Rosa María Bello
Broker Associate | My Realty Group, LLC
Inversión con Propósito
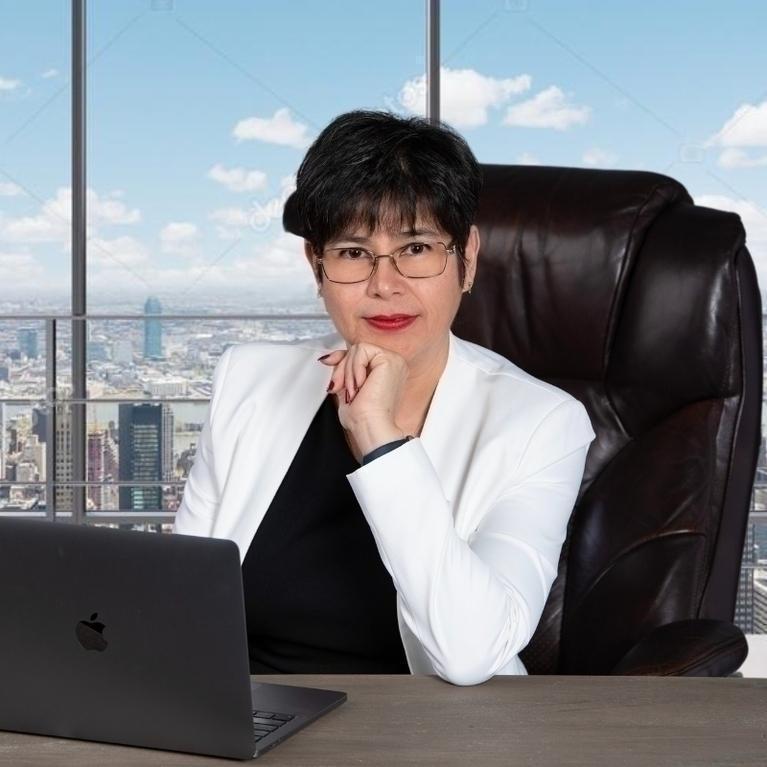
Rosa M. Bello
Broker asociada | Especialista en nuevas construcciones en Orlando y Florida Central
Soy Rosa María Bello, broker asociada con licencia en Florida. Acompaño a compradores hispanos que buscan su primera vivienda, desean mudarse a Florida o quieren invertir desde Estados Unidos o el extranjero.
Mi trabajo comienza por entender qué quieres lograr. Te ayudo a comparar comunidades, modelos de vivienda y alternativas de compra, con información clara y un acompañamiento cercano para que puedas decidir con criterio.
Soy autora de «Dos Caras de la Llave», un libro que aborda, a través de historias reales, las emociones, dudas y decisiones que acompañan la compra de una propiedad. Creo que prepararte para comprar también significa ayudarte a comprender lo que esa decisión representa en tu vida.
También soy fundadora de ONCE —Orlando New Construction Expo—, un espacio que reúne a compradores, constructores y profesionales vinculados al proceso de adquisición de una vivienda, para acercar información y oportunidades de nueva construcción.
Cuento con la designación CIPS —Certified International Property Specialist—, que complementa mi preparación para acompañar a compradores internacionales.
Como venezolana que ha construido su vida en Estados Unidos, entiendo el valor del esfuerzo detrás de cada compra. Esa convicción da sentido a Inversión con Propósito: ayudarte a elegir una propiedad que responda a tu realidad y a tus metas.